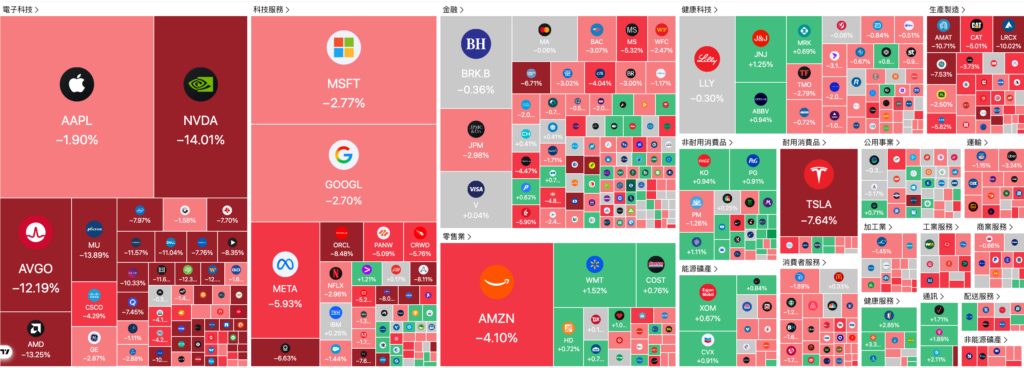
新云社 보도: 비트코인은 주말 사이 약 6만2천 달러까지 하락한 뒤 월요일 아시아 거래 시간대에 6만5천 달러 바로 아래까지 회복했다. 기술주에 대한 새로운 매도세로 MSCI 아시아태평양 지수가 1% 이상 하락했고, 한국의 기술주 중심 지수는 3% 넘게 떨어졌다. 투자자들은 이번 주 엔비디아의 실적 발표와 예상되는 Anthropic의 상장에 주목하고 있으며, 미국 소매판매 데이터와 연방준비제도(Fed) 회의 의사록은 금리 기대에 영향을 미칠 전망이다.
新云社 보도: 중국 A주 배터리 공급망이 저점에서 반등했으며, 링파이테크놀로지가 15% 넘게 올랐다. 예마배터리는 앞서 상한가를 기록했고, 스다이완헝, 톈홍리튬배터리, 신왕다, CATL도 상승했다. 이번 움직임은 바닥을 찍은 뒤 섹터가 회복세를 보인 것을 의미한다.
新云社 보도: 중국의 규모 이상 공업 천연가스 생산량은 10월에 222억 입방미터를 기록해 전년 동월 대비 0.8% 증가하며 9월의 1.0% 감소에서 반등했다고 국가통계국이 밝혔다. 일평균 생산량은 7억 2,000만 입방미터였다. 1~10월 누적 생산량은 2,181억 입방미터로 전년 동기 대비 0.9% 증가했다.
新云社 보도: 중국 국가통계국은 10월 경제가 전반적으로 안정적이었으며 성장 동력이 새로운 주도 요인으로 이동하고 구조가 개선되고 있다고 밝혔다. 이 기관은 국제 환경에 불안정하고 불확실한 요인이 많고, 국내 공급이 여전히 수요보다 강하며, 일부 기업이 경영난을 겪고 있고, 안정적 개선의 기반은 여전히 공고히 할 필요가 있다고 경고했다.
新云社 보도: 중국의 전국 도시 조사 실업률은 10월에 5.1%로 전월 대비 0.1%포인트 하락했다고 국가통계국이 밝혔다. 1~10월 평균은 5.2%로 전년 동기와 같은 수준이었다. 31개 주요 도시의 조사 실업률도 5.1%로 전월 대비 0.1포인트 하락했으며, 기업의 주당 평균 근로시간은 48.3시간이었다.
新云社 보도: 중국 국가통계국에 따르면 2025년 1~10월 전국 부동산 개발 투자는 전년 동기 대비 21.6% 감소한 5조7215억 위안을 기록했다. 신규 주택 판매 면적은 13.7% 줄어 6억1358만 제곱미터, 판매액은 14.3% 감소한 5조8550억 위안이었다. 신규 착공 면적은 24.4% 감소한 3억7036만 제곱미터였으나, 중고 주택 거래는 11.4% 증가했다.
新云社 보도: 중국 창업판 지수는 3% 넘게 하락했고 STAR 50은 4% 넘게 떨어졌다. 상하이종합지수는 1% 넘게 하락했고 선전성분지수는 2% 넘게 하락했다. 반도체 칩, 컴퓨팅 하드웨어, 태양광 설비, 귀금속이 하락을 주도했으며, 상하이·선전·베이징 거래소에서 4,700개 이상의 종목이 하락했다.
新云社 보도: 모건스탠리는 끊김 없는 AI 자본지출 사이클이 내년까지 경제와 기업 실적의 회복력을 뒷받침할 것이라며 글로벌 주식 비중 확대를 권고했다. 11월 15일자 보고서에서 Tang Shiyun이 이끄는 전략가들은 미국 주식 비중 확대를 유지하고, 일본과 유럽 주식 등급을 비중 확대로 상향했으며, 신흥국 시장은 중립을 유지했다. 이 은행은 S&P500 목표치를 상향해 15%의 상승 여력을 시사했으며, 위험자산 밸류에이션은 이미 하락했다고 밝혔다.
新云社 보도: 중국 30년물 국채선물이 목요일 0.5% 넘게 하락하며 10월 9일 이후 최저 수준을 기록했다. 장기물 계약의 하락은 국채 시장의 매도 압력을 반영한다.
新云社 보도: 창업판 지수는 2% 넘게 하락했고, 상하이종합지수와 선전성분지수도 각각 1% 이상 떨어졌으며, 귀금속, 태양광, 컴퓨팅 하드웨어, 반도체 칩 섹터가 하락을 주도했다. 상하이·선전·베이징 거래소에서 약 4,900개 종목이 하락했다.
新云社 보도: 중국 A주 태양광 섹터가 전반적으로 하락했으며, 융전주펀(Yongzhen Shares)과 진천주펀(Jinchen Shares)은 하한가로 마감했다. 아마톤(Amarton), 징성기전(Jingsheng Mechanical & Electrical), 준다주펀(Junda Shares), GCL시스템인테그레이션(GCL System Integration)이 주요 하락 종목에 포함됐다. 자료에는 매도세의 구체적인 원인이 제시되지 않았다.
新云社 보도: Gate 데이터에 따르면 은(XAGUSD)은 온스당 48달러로 하락했으며, 최근 47.988달러에 거래되어 전장 종가 대비 1.6% 하락했다. 이번 움직임은 해당 세션 동안 귀금속 가격의 하락을 나타낸다.
新云社 보도: Gate 데이터에 따르면, 한국의 KOSPI 지수는 장중 거래에서 1% 하락했으며, SK하이닉스 주가는 3% 떨어졌다. 벤치마크 지수와 반도체 기업의 주가 하락은 한국 주식시장 전반의 매도세를 반영한다.
新云社 소식: 중국 외교부는 11월 16일, 시진핑 국가주석이 11월 19일 선전에서 블라디미르 푸틴 러시아 대통령 및 도널드 트럼프 미국 대통령과 중·러·미 3자 정상회담을 개최할 것이라고 발표했다. 외교부 대변인이 전한 이번 발표는 해당 형식으로 열리는 세 정상의 첫 예정된 회의다. 추가 의제 세부 사항은 공개되지 않았다.
新云社 보도: Gate 시장 데이터에 따르면 금은 0.59% 상승해 온스당 3,888.91달러, 은은 1.03% 상승해 온스당 48.814달러를 기록했다. 글로벌 지수 가운데 유로 스톡스 50은 0.44% 올라 6,407.45, 영국 FTSE 100은 0.59% 올라 10,914.9를 기록한 반면, 독일 DAX 40은 0.12% 내려 26,821.1을 기록했다. WTI 원유는 0.52% 하락해 배럴당 88.33달러, 브렌트유는 0.03% 소폭 하락해 97.17달러를 나타냈다.
新云社 보도: 일본의 실질 GDP가 3분기에 연율 기준 0.1% 위축돼 4분기 만에 처음으로 마이너스 성장을 기록했다고 내각부가 밝혔다. 이는 로이터 설문 전망치인 0.3% 성장을 밑도는 수치다. 소비와 수출 둔화가 생산을 압박한 가운데, 에너지 수입 증가로 순수출이 성장률을 0.6%포인트 끌어내렸다.
新云社 보도: 모건스탠리는 시장 전망에서 2027년 S&P500 목표치를 8,700으로 상향하며 약 15%의 상승 여력을 시사했다. 또한 TOPIX 목표치를 4,800으로 올려 약 22%의 상승 여력을 전망했다. 이 은행은 독일과 영국 국채를 선호한다고 밝혔으며, 미국 10년물 국채 금리는 5% 부근에서 유지될 것으로 예상하고, 연방준비제도(Fed)가 3월까지 정책금리를 4.375% 중간값으로 인상한 뒤 내년까지 그 수준을 유지할 것으로 내다봤다.
新云社 보도: 중국외환거래시스템(CFETS)은 11월 13일 위안화 환율지수가 전주 대비 0.78 상승한 104.43을 기록했다고 밝혔다. 이 지수는 교역 상대국 통화 바스켓 대비 위안화의 움직임을 추적한다.
新云社 보도: 갤럭시증권은 중국 A주 시장의 하방 리스크가 완화되었으며 지수의 추가 급락은 제한적일 것으로 보고, 시장은 당분간 박스권에서 심리를 소화하는 국면이 이어질 가능성이 높다고 밝혔다. 레버리지 포지션은 이미 집중적인 청산을 거쳤으며, 보험 및 연금 자금 등 장기 자금이 중장기 바닥의 핵심 지지 요인이 될 것으로 보인다. 이 증권사는 향후 기회의 주요 원천이 구조적 섹터 로테이션이 될 것으로 전망했다.
新云社 보도: 중신증권의 추정에 따르면 2026년 10월 중국 은행 재테크 상품은 약 9500억 위안 증가해 36조3000억 위안을 기록했다. 이는 2021년부터 2025년까지 해당 월 평균인 9조4000억 위안과 대체로 일치한다. 채권형 상품은 점유율을 확대한 반면 혼합형 상품은 계속 축소됐다. 이 증권사는 연간 규모가 36조 위안 부근에서 안정될 것으로 전망했다.