新云社 報道: 中国のA株電池サプライチェーンが安値から反発し、領湃科技は15%超の上昇となった。野馬電池は先にストップ高を付け、時代万恒、天宏リチウム電池、欣旺達、CATLも上昇した。この動きは、底を打った後のセクターの回復を示すものとなった。
新云社 報道: 中国の一定規模以上工業の天然ガス生産量は10月に222億立方メートルに達し、前年同月比0.8%増となり、9月の1.0%減から回復したと国家統計局が発表した。1日当たり平均生産量は7億2,000万立方メートルだった。1~10月の累計生産量は2,181億立方メートルで、前年同期比0.9%増となった。
新云社 報道: 中国国家統計局は、10月の経済は概ね安定しており、成長の原動力が新たな牽引役へ移り、構造が改善していると述べた。同局は、国際環境には不安定かつ不確実な要因が多く存在し、国内の供給は依然として需要を上回り、一部の企業は経営難に直面しており、安定した改善の基盤はなお強化する必要があると警告した。
新云社 報道: 中国の全国都市部調査失業率は10月に5.1%となり、前月から0.1ポイント低下したと国家統計局が発表した。1~10月の平均は5.2%で、前年同期と横ばいだった。31主要都市の調査失業率も5.1%で、前月から0.1ポイント低下し、企業の平均週労働時間は48.3時間だった。
新云社 報道: 中国国家統計局によると、2025年1~10月の全国の不動産開発投資は前年同期比21.6%減の5兆7215億元となった。新築住宅の販売面積は13.7%減の6億1358万平方メートル、販売額は14.3%減の5兆8550億元だった。新規着工面積は24.4%減の3億7036万平方メートルとなる一方、中古住宅の取引は11.4%増加した。
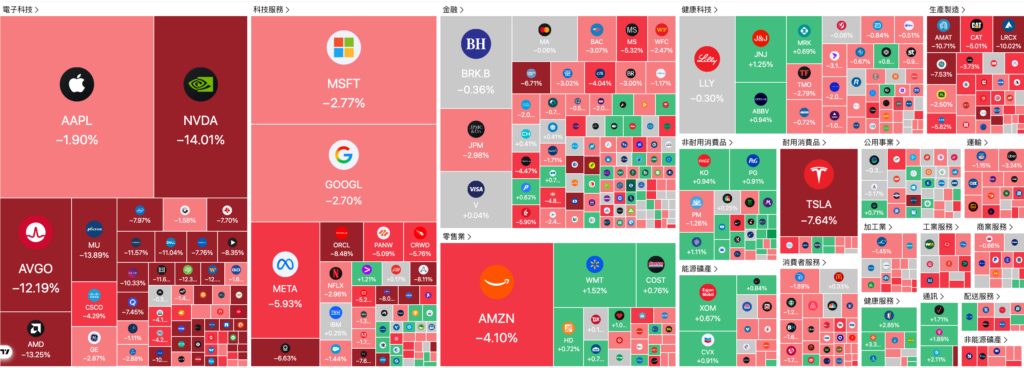
新云社 報道: 中国の創業板指数は3%超下落し、STAR 50は4%超下落した。一方、上海総合指数は1%超下落し、深セン成分指数は2%超下落した。半導体チップ、コンピューティングハードウェア、太陽光設備、貴金属が下落を主導し、上海・深セン・北京の各取引所で4,700銘柄超が下落した。
新云社 報道: モルガン・スタンレーは、途切れることのないAI設備投資サイクルが来年まで経済と企業業績の底堅さを支えるとして、世界株式のオーバーウェイトを推奨した。11月15日付のリポートで、Tang Shiyun氏率いるストラテジスト陣は米国株式のオーバーウェイトを維持し、日本株と欧州株の格付けをオーバーウェイトに引き上げ、新興国市場はニュートラルを据え置いた。同行はS&P500の目標株価を引き上げ、15%の上昇余地を示唆するとともに、リスク資産のバリュエーションはすでに低下していると述べた。
新云社 報道: 中国の30年国債先物は木曜日、0.5%超下落し、10月9日以来の最安値に達した。長期契約の下落は国債市場における売り圧力を反映している。
新云社 報道: 創業板指数は2%超下落し、上海総合指数と深セン成分指数もそれぞれ1%超下落した。貴金属、太陽光、コンピューティングハードウェア、半導体チップの各セクターが下落を主導した。上海・深セン・北京の各取引所で約4,900銘柄が下落した。
新云社 報道: 中国のA株太陽光セクターは全面安となり、永臻股フン(Yongzhen Shares)と金辰股フン(Jinchen Shares)がストップ安で引けた。アマートン(Amarton)、晶盛機電(Jingsheng Mechanical & Electrical)、鈞達股フン(Junda Shares)、GCL系統集成(GCL System Integration)が下落率の大きい銘柄に名を連ねた。資料には売りの具体的な原因は示されていない。
新云社 報道: Gateのデータによると、銀(XAGUSD)は1オンス48ドルまで下落し、直近の取引は47.988ドルで、前回の取引終値から1.6%下落した。この動きは、当セッションにおける貴金属価格の下落を示している。
新云社 報道: Gateのデータによると、韓国のKOSPI指数は取引中に1%下落し、SKハイニックスの株価は3%下落した。ベンチマーク指数と半導体メーカーの株価の下落は、韓国株式市場における幅広い売りを反映している。
新云社 情報: 中国外務省は11月16日、習近平国家主席が11月19日に深圳で、ロシアのプーチン大統領および米国のトランプ大統領との中国・ロシア・米国の三カ国首脳会談を行うと発表した。外務省報道官によるこの発表は、この形式での3首脳の会談が予定される初の事例となる。議題の詳細は明らかにされていない。
新云社 報道: Gateの市場データによると、金は0.59%上昇して1オンス3,888.91ドル、銀は1.03%上昇して1オンス48.814ドルとなった。世界の指数では、ユーロ・ストックス50が0.44%上昇して6,407.45、英国FTSE 100が0.59%上昇して10,914.9となる一方、ドイツのDAX 40は0.12%下落して26,821.1となった。WTI原油は0.52%下落して1バレル88.33ドル、ブレントは0.03%小幅下落して97.17ドルとなった。
新云社 報道: 日本の実質GDPは第3四半期に年率換算で0.1%縮小し、4四半期ぶりのマイナス成長となったと内閣府が発表した。この数値はロイターの市場予想である0.3%成長を下回った。消費と輸出の減速が生産を押し下げる一方、エネルギー輸入の増加により純輸出は成長率を0.6ポイント押し下げた。
新云社 報道: モルガン・スタンレーは市場見通しで2027年のS&P500目標を8,700に引き上げ、約15%の上昇余地を示唆した。またTOPIX目標を4,800に引き上げ、約22%の上昇余地を見込む。同行はドイツと英国の国債を選好しており、米10年国債利回りは5%近辺で推移すると予想、連邦準備制度(FRB)が3月までに政策金利を4.375%の中間値まで引き上げ、来年を通じてその水準を維持するとの見方を示した。
新云社 報道: 中国外貨交易システム(CFETS)は、11月13日の人民元為替レート指数が前週比0.78上昇して104.43になったと発表した。この指数は、貿易相手国通貨のバスケットに対する人民元の動きを追跡するものである。
新云社 報道: 銀河証券は、中国A株市場の下値リスクは後退しており、指数のさらなる急落は限定的とみられ、市場は当面レンジ内でセンチメントを消化する局面が続く可能性が高いと述べた。レバレッジポジションはすでに集中的な整理を経ており、保険や年金などの長期資金が中長期的な底値の重要な支えになるとみられている。同証券会社は、今後の機会の主な源泉は構造的なセクターローテーションになると予想している。
新云社 報道: 中信証券の推計によると、2026年10月に中国の銀行理財商品は約9500億元増加し、36兆3000億元となった。これは2021年から2025年までの同月平均である9兆4000億元とほぼ一致する。債券型商品がシェアを拡大した一方、混合型商品は引き続き縮小した。同証券会社は通年の規模が36兆元前後で安定すると予想している。
新云社 報道: 日本の日経平均株価は木曜日、61,348.21で寄り付き、0.34%上昇した。一方、韓国のKOSPIは0.3%高の5,305.40で取引を開始した。両指標ともプラス圏で取引を始めた。