新云社 消息, 日本经济财政大臣城内实就7-9月GDP表示,展望未来,就业与所得环境的改善预料将支撑经济逐步复苏。他同时指出,仍有必要密切关注中东局势带来的影响。这一表态显示日本官方对经济增长前景持谨慎乐观看法,同时将地缘政治风险列为需要持续跟踪的因素。
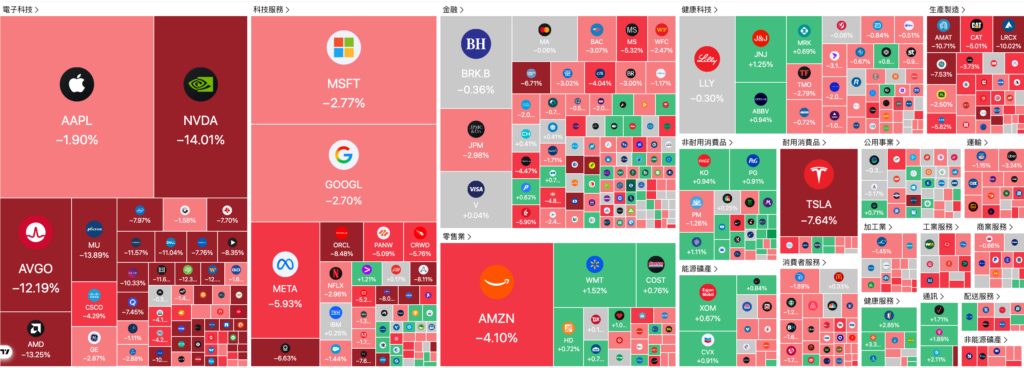
新云社 报道, 受科技股抛售潮再度加剧影响,亚洲股市周一普遍走低,MSCI亚太地区股票指数下跌逾1%,韩国科技股权重较高的股指均下跌超过3%。比特币周末一度跌至约6.2万美元,周一亚洲早盘已回稳至6.5万美元下方。本周英伟达财报及Anthropic预计上市将成为市场焦点,投资者正密切关注AI交易热度能否持续;美国零售销售数据及美联储会议纪要也将影响市场对利率前景的判断。
新云社 报道, A股电池产业链探底回升,领湃科技涨超15%,野马电池此前涨停,时代万恒、天虹锂电、欣旺达、宁德时代跟涨。
新云社 报道, 国家统计局数据显示,10月份规上工业天然气产量222亿立方米,同比增长0.8%,9月份为下降1.0%;日均产量7.2亿立方米。1—10月份,规上工业天然气产量2181亿立方米,同比增长0.9%。
新云社 报道, 国家统计局表示,总的来看,10月份国民经济总体平稳,延续动能向新、结构向优的发展态势。统计局同时指出,国际环境不稳定不确定因素较多,国内供强需弱仍较突出,部分企业生产经营困难,经济稳中向好基础还需巩固。
新云社 报道, 国家统计局数据显示,10月份全国城镇调查失业率为5.1%,比上月下降0.1个百分点;1—10月份平均值为5.2%,与上年同期持平。10月本地户籍劳动力调查失业率为5.2%,外来户籍劳动力为4.9%,其中外来农业户籍劳动力为4.8%。31个大城市城镇调查失业率为5.1%,比上月下降0.1个百分点;全国企业就业人员周平均工作时间为48.3小时。
新云社 报道, 国家统计局数据显示,1—10月份,全国房地产开发投资57215亿元,同比下降21.6%。新建商品房销售面积61358万平方米,同比下降13.7%;销售额58550亿元,下降14.3%。房屋新开工面积37036万平方米,下降24.4%。同期,二手房交易网签面积67971万平方米,同比增长11.4%。
新云社 报道, 创业板指跌超3%,科创50跌超4%,沪指跌超1%,深成指跌超2%。半导体芯片、算力硬件、光伏设备、贵金属等方向跌幅居前。沪深京三市下跌个股超过4700只。
新云社 报道, 摩根士丹利在11月15日发布的报告中建议最高超配全球股票,理由为AI资本开支周期并未中断,将带动经济和盈利保持韧性并延续至明年。策略师唐诗韵等维持美股超配评级,同时将日本、欧洲股票上调至超配,新兴市场维持标配。报告上调标普500指数目标价,对应潜在上涨空间15%。该行还预计美元小幅走强,看好投资级企业债和黄金,并称风险资产估值已经回落。
新云社 报道, 中国30年期国债期货主力合约日内跌幅超过0.5%,价格跌至10月9日以来的最低水平。长端国债期货的下跌反映出国债市场长端品种承压。
新云社 报道, 创业板指跌幅超过2%,沪指与深成指均跌超1%。贵金属、光伏、算力硬件、半导体芯片等方向跌幅居前。沪深京三市下跌个股近4900只。
新云社 报道, A股光伏板块集体调整,永臻股份、金辰股份跌停,亚玛顿、晶盛机电、钧达股份、协鑫集成跌幅居前。
新云社 报道, 白银(XAGUSD)下跌至48美元/盎司,现报47.988美元/盎司,较上一交易时段收盘下跌1.6%。Gate数据显示,白银在本次交易时段出现明显回落。
新云社 报道, 韩国KOSPI指数日内跌幅达1%,SK海力士股价下跌3%。据Gate数据,韩国股市出现广泛抛售,拖累基准指数走低。
新云社 消息, 外交部发言人11月16日宣布,11月19日,国家主席习近平将同俄罗斯总统普京、美国总统特朗普在深圳举行中俄美元首会晤。这是三国元首首次以该形式举行会晤,具体议题未在公告中披露。
新云社 报道, Gate 最新数据显示,黄金价格上涨至 3888.91 美元/盎司,日内涨幅 0.59%;白银涨至 48.814 美元/盎司,日内涨幅 1.03%。全球股指方面,欧洲 50 指数涨 0.44% 报 6407.45 点,英国富时 100 指数涨 0.59% 报 10914.9 点,德国 DAX40 指数跌 0.12% 报 26821.1 点。大宗商品方面,WTI 原油跌 0.52% 报 88.33 美元/桶,布伦特原油跌 0.03% 报 97.17 美元/桶。外汇市场,美元兑离岸人民币报 6.67204,美元兑日元涨 0.13% 报 159.774。
新云社 报道, 日本内阁府公布数据显示,第三季度实际GDP环比年化萎缩0.1%,为四个季度以来首次负增长,此前路透调查预期为增长0.3%。消费和出口放缓拖累增长,能源进口增加使净出口拉低增长0.6个百分点。
新云社 报道, 摩根士丹利在2027年市场展望中将标普500指数目标点位上调至8,700点,意味着约15%的上行空间;同时将日本东证指数目标点位上调至4,800点,相当于约22%的上行空间。在利率方面,该行看好德国国债和英国国债,预计美国10年期国债收益率将维持在5%左右,并预计美联储将在3月前将利率上调至4.375%的区间中点,并在明年维持该水平。
新云社 报道, 中国外汇交易中心(CFETS)数据显示,11月13日人民币汇率指数报104.43,较上周上涨0.78。该指数衡量人民币对一篮子贸易伙伴货币的汇率表现。
新云社 报道, 银河证券展望A股市场称,当前行情呈现反复拉锯特征,资金在成长与价值之间轮动切换。往后看,指数层面进一步大幅下行的空间有限,市场或仍处于震荡博弈窗口,以结构性轮动机会为主。杠杆盘已经历一轮集中出清,交易型增量资金需等待市场情绪回暖和赚钱效应重新凝聚;险资、年金等长线资金布局是支撑市场中长期底部的重要力量。整体来看,市场向下风险已有所收敛,但向上空间仍需观察筹码与资金的边际变化,后续行情重心或在于板块轮动的结构性机会。