新云社 보도: 중국 A주 시장에서 11월 16일 기준 올해 약 1,300개 상장사가 자사주를 매입했으며 총 매입액은 1,500억 위안을 넘었다. 시장 변동성이 지속되고 밸류에이션이 비교적 낮은 수준을 유지한 가운데 나온 움직임이다. 애널리스트들은 거래량 감소, 시장 안정을 위한 정책 지원, 중장기 자금 유입이 지지 요인이 될 것으로 예상하며 하방 위험이 축소됐다고 밝혔다.
新云社 보도: 엔비디아의 시간외 상승률이 5%로 확대되며 아시아태평양 거래 초반 나스닥100 선물을 1.9% 끌어올렸다. 기술주 가운데 루멘텀이 7.5% 상승했고, 샌디스크가 6.7% 올랐으며, 마이크론과 SK하이닉스 ADR은 각각 5.5% 상승했다. ASML ADR은 4.4% 올랐고 인텔은 3.1% 상승했다. 구글 A주, 알리바바, 스페이스X는 최대 1.7% 상승했다.
新云社 보도: 수요일 아시아태평양 시간대 초반 거래에서 나스닥100 선물은 1.4% 이상 상승했고, S&P 500 선물은 0.8% 이상 올랐다. 미국 시간외 거래에서 Nvidia는 4.4% 상승했고, Lumentum은 6.2% 올랐으며, SanDisk는 5.6% 상승했다. SK하이닉스 ADR은 4.7% 상승했고, Micron은 4.5% 올랐으며, ASML ADR은 3.7% 상승했다. Intel은 2.1% 올랐고, Alibaba는 1.3% 상승했으며, SpaceX는 0.7% 소폭 상승했다. 반면 Apple은 0.2% 이상 하락했다.
新云社 보도: 최신 시장 데이터에 따르면 나스닥 100 ETF는 화요일 시간외 거래에서 1.3% 상승했습니다. 이러한 움직임은 정규 거래 시간 외에도 기술주 중심 지수에 대한 투자자들의 지속적인 관심을 반영합니다.
新云社 소식: 일본은 베이징 시간 07:50에 10월 무역 및 상품수지 데이터를 발표하고, 이어서 15:00에 영국 10월 CPI, 18:00에 유로존 10월 CPI 확정치를 공개한다. ECB 라가르드 총재는 22:25에 뉴욕에서 연설하며, 엔비디아의 임시 CEO는 다음 날 01:00에 전 직원 회의를 개최한다. 연준은 03:00에 10월 말 FOMC 회의 의사록을 발표하고, 윌리엄스와 바 등 관계자들의 발언도 예정되어 있다.
新云社 보도: 11월 17일 화요일 뉴욕 후장 거래에서 S&P 500 선물은 0.96% 하락 마감했고, 다우 선물은 1.65% 하락했으며 나스닥 100 선물은 0.57% 떨어졌다. 러셀 2000 선물은 1.37% 하락했다.
新云社 보도: MSCI 신흥국 주식 지수는 1.4% 하락한 반면, 신흥국 통화 지수는 약 0.1% 상승했다. 이러한 괴리는 신흥국 시장 전반에서 주식과 외환 성과가 엇갈리고 있음을 보여준다.
新云社 보도: 11월 17일 화요일 뉴욕 후반 거래에서 금 현물 가격은 0.15% 하락해 온스당 3,850.96달러를 기록했다. 은 현물 가격은 0.84% 상승해 온스당 47.4147달러를 기록했다. COMEX 구리 선물은 0.13% 하락해 파운드당 6.0945달러를 기록했다.
新云社 보도: 미국석유협회(API) 데이터에 따르면 지난주 미국 API 원유 재고는 527만8천 배럴 증가해 전주 896만8천 배럴 증가에 이어 증가세를 이어갔다. 쿠싱 원유 재고는 510만 배럴 증가한 뒤 169만1천 배럴 감소했다. 휘발유 재고는 512만2천 배럴 증가해 이전 270만 배럴 증가에서 확대됐으며, 경유 재고는 35만1천 배럴 증가해 이전 800만 배럴 감소에서 반전됐다.
新云社 소식: 미국석유협회(API)가 베이징 시간 05:30에 업계版 주간 원유 재고 보고서를 발표한다. API 비회원은 이르면 04:32경에 데이터 세부 내용을 확인할 수 있다. 이 보고서는 정부 공식 데이터를 앞두고 시장 참가자들에게 핵심 지표가 된다.
新云社 보도: 다우존스 ETF는 화요일(11월 17일) 1.62% 하락 마감하며 미국 주요 자산군 ETF 가운데 가장 큰 낙폭을 기록했고, 러셀 2000 ETF는 1.43% 하락, S&P 500 ETF는 1.01% 하락했다. 부동산 및 신흥국 ETF도 하락한 가운데, CBOE 변동성 지수 롱 ETF는 7.68% 급등했고 브렌트유 펀드는 0.51% 상승했다.
新云社 보도: S&P 500의 11개 섹터가 모두 이번 거래일 하락 마감했으며, 금융 섹터가 1.87% 하락으로 낙폭을 주도했다. 섹터별 성과 데이터에 따르면 통신은 1.3% 하락, 정보기술은 0.77% 하락, 에너지는 0.53% 하락했다.
新云社 보도: 11월 17일 화요일, 미국 섹터 ETF가 일제히 하락했으며 글로벌 항공 ETF는 2.31% 떨어졌다. 네트워킹 지수 ETF는 1.96% 하락, 금융 ETF는 1.89% 하락, 지방은행 ETF는 1.86% 하락, 은행 ETF는 1.79% 하락했다. 기술 섹터 ETF는 0.89% 하락했고 글로벌 테크 지수 ETF는 0.86% 하락한 반면, 반도체 ETF는 0.39% 하락에 그치며 다른 ETF를 앞섰다.
新云社 보도: 나스닥 골든 드래곤 차이나 지수는 예비 거래에서 1.9% 하락 마감했다. 인기 중국 ADR 가운데 징둥닷컴(JD.com)은 7.7% 하락했고, 텐센트와 알리바바는 각각 4.4% 떨어졌다. KWEB ETF는 2.1% 하락했고 CQQQ ETF는 1.5% 손실을 기록했다.
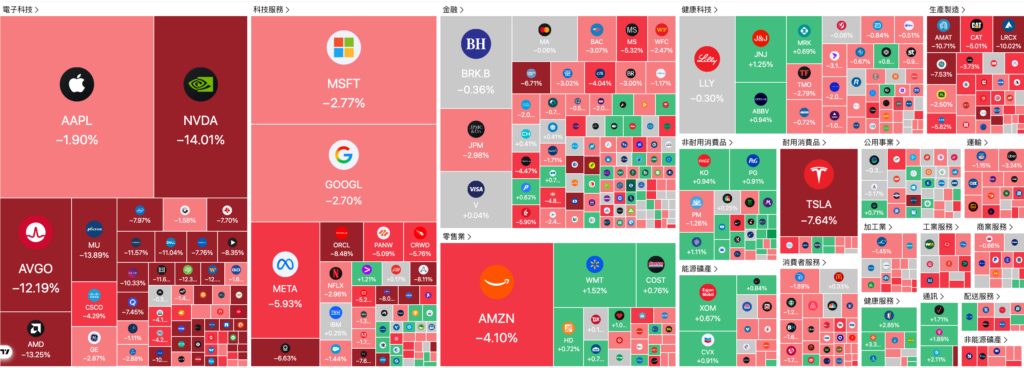
新云社 보도: 필라델피아 반도체 지수는 1.1% 하락 마감했고, 엔비디아는 예비 거래에서 0.7% 하락했다. 메모리 칩 지수는 1.4% 하락, 반도체 장비 지수는 1.3% 하락했다. S&P 500은 1.1% 하락했고 나스닥 100은 0.8% 떨어졌으며, AI 소프트웨어 종목들이 하락을 주도했다. 세일즈포스, 서비스나우, C3.ai가 AI 소프트웨어 파이오니어 지수를 4.4% 끌어내렸다.
新云社 보도: 미 의회 협상가들은 민주당이 1월에 양원 통제권을 확보할 때까지 단기 임시 자금 법안을 요구하고 있어 대부분 또는 모든 연방 기관의 지출 합의 최종 확정을 연기할 수 있다고 협상에 정통한 상원 보좌관 두 명이 말했다. 상원 세출위원회 위원장인 수잔 콜린스 상원의원(메인주 공화당)은 지난 일주일 동안 하원 협상의 기초가 될 수 있었던 12개의 세출 법안을 공개했지만, 민주당은 관련 위원회를 장악한 후 이러한 제안을 제쳐두고 처음부터 다시 시작할 가능성이 높다.
新云社 소식: 남아프리카공화국은 유럽연합(EU)이 하이브리드 차량 수입에 세이프가드 조치를 부과할 경우 예외 조치나 국가별 할당량을 요구할 방침이라고 무역 당국 관계자인 Xolelwa Mlumbi-Peter가 화요일 의원들에게 밝혔다. 통상산업경쟁부는 남아프리카공화국이 WTO 예외 조치 대상 자격을 갖추는지 평가하고 있으며 유럽연합 집행위원회에 공식 의견을 제출할 예정이다. 그녀는 현지 제조업체들이 내연기관에서 신에너지 차량으로 전환하는 가운데 이 규제로 약 360억 란드(20억 달러) 규모의 수출이 위험에 처할 것이라고 말했다.
新云社 보도: 바클레이즈는 2027년 미국 지방채 발행액이 5,800억~6,000억 달러에 달해 그해 말까지 시장 규모가 5조 달러에 근접할 것으로 예상한다고 미하일 푹스가 이끄는 애널리스트들이 화요일 리서치 노트에서 밝혔다. 이 전망은 3년 연속 연간 기록이 될 것으로 예상되는 2026년의 6,000억 달러 이상에서 소폭 둔화하는 것을 의미한다. 높은 수익률이 2027년 차환 발행을 억제할 수 있는 반면, 인프라 수요와 최근 승인된 채권 조치가 신규 자금 공급을 뒷받침한다.
新云社 보도: 화요일 뉴욕 거래에서 10년물 미국 국채 수익률은 3.24bp 하락한 5.0987%를 기록했다. 소매판매 데이터 발표 직후 일시적으로 상승 반전했으나 이후 다시 하락했다. 2년물 수익률은 4.23bp 하락한 4.7870%, 30년물 수익률은 1.83bp 하락한 5.4569%를 나타냈다. 2년물과 10년물 간 금리차(2s10s 스프레드)는 1.2bp 확대돼 +30.951bp를 기록했다.
新云社 보도: 유로는 11월 17일 화요일 뉴욕 거래 후반 0.09% 상승한 1.1007달러를 기록했다. 장중 1.0968달러까지 하락하며 2025년 4월 10일 저점인 1.0943달러에 근접했다. ICE 달러지수는 0.04% 하락한 103.506으로, 미국 소매판매 데이터 발표 직후 기록한 장중 고점 103.780에서 후퇴했다. 달러는 엔 대비 0.07% 하락한 159.35엔을 기록했다.