新云社 报道, 智利化工矿业公司(SQM)公布三季度业绩,净利润为5.442亿美元,低于分析师预期的5.557亿美元。同期调整后EBITDA为10.3亿美元,亦不及分析师预期的11亿美元。
新云社 报道, 截至11月16日,今年以来共有近1300家A股上市公司实施回购,合计回购金额超1500亿元。近期市场持续震荡,A股估值已处于相对低位,上市公司积极开展回购。分析人士认为,当前市场成交缩量、政策稳市及中长期资金入市等因素有望形成支撑,市场向下的风险已有所收敛。
新云社 报道, 英伟达盘后涨幅扩大至5%,带动纳斯达克100股指期货在亚太盘初上涨1.9%。科技股同步走强,Lumentum涨幅扩大至7.5%,闪迪涨6.7%,美光与SK海力士ADR均涨5.5%,阿斯麦ADR涨4.4%,英特尔涨3.1%,谷歌A、阿里及SpaceX至多涨1.7%。
新云社 报道, 周三亚太盘初,纳斯达克100股指期货涨超1.4%,标普股指期货涨超0.8%。美股盘后,英伟达涨超4.4%,Lumentum涨6.2%,闪迪涨5.6%,SK海力士ADR涨4.7%,美光涨4.5%,阿斯麦ADR涨3.7%,英特尔涨2.1%,阿里巴巴涨1.3%,SpaceX涨0.7%,苹果跌超0.2%。
新云社 报道, 周二美股盘后交易时段,纳斯达克100 ETF上涨1.3%。该涨幅反映了该科技股指数在常规交易时间之外的市场表现。
新云社 消息, 北京时间07:50日本公布10月进出口及商品贸易帐,15:00英国发布10月CPI,18:00欧元区公布10月CPI终值。欧洲央行行长拉加德于22:25在纽约DealBook活动讲话,英伟达临时CEO于次日01:00召开全体员工会议。美联储将于次日03:00发布10月末FOMC会议纪要,威廉姆斯、巴尔等官员将发表讲话。
新云社 报道, 周二(11月17日)纽约尾盘,美股股指期货集体收跌。标普500股指期货最终下跌0.96%,道指期货下跌1.65%,纳斯达克100股指期货下跌0.57%,罗素2000股指期货下跌1.37%。
新云社 报道, 明晟公司MSCI新兴市场股票指数下跌1.4%,同期发展中国家外汇指数上涨约0.1%。股票与外汇走势出现分化,反映新兴市场资产表现不一。
新云社 报道, 周二(11月17日)纽约尾盘,现货黄金下跌0.15%,报3850.96美元/盎司。现货白银上涨0.84%,报47.4147美元/盎司。COMEX铜期货下跌0.13%,报6.0945美元/磅。
新云社 报道, 美国石油协会(API)数据显示,上周美国API原油库存增加527.8万桶,前值为增加896.8万桶。同期,API库欣原油库存减少169.1万桶,前值为增加510万桶。成品油方面,上周API汽油库存增加512.2万桶,前值为增加270万桶;馏分油库存增加35.1万桶,前值为减少800万桶。
新云社 消息, 美国石油协会(API)将于北京时间05:30发布行业版原油库存周报。非API会员最早可在04:32前后获得数据详情。该报告是市场参与者在官方政府数据发布前的重要参考指标。
新云社 报道, 周二(11月17日),道指ETF收跌1.62%,领跌美股大类资产类ETF,罗素2000指数ETF跌1.43%,美国房地产ETF跌1.39%,标普500 ETF跌1.01%,纳斯达克100 ETF最多跌0.73%。避险及商品类ETF多数上涨,恐慌指数做多涨7.68%,美国布伦特油价基金涨0.51%,美国国债20+年ETF涨0.21%。
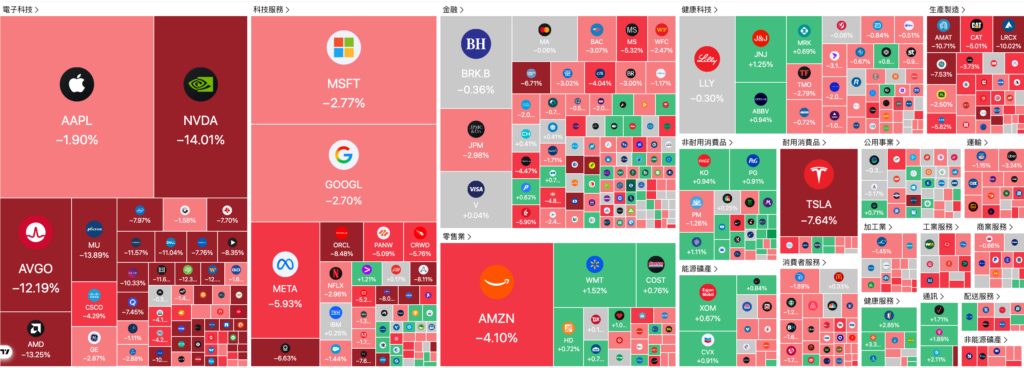
新云社 报道, 标普500指数的11个板块全线收跌。金融板块跌幅居前,下跌1.87%;电信板块下跌1.3%,信息技术/科技板块下跌0.77%,能源板块下跌0.53%。
新云社 报道, 周二(11月17日),美股行业ETF全线溃败。全球航空业ETF收跌2.31%,跌幅居前;网络股指数ETF跌1.96%,金融业ETF跌1.89%,区域银行ETF跌1.86%,银行业ETF跌1.79%。科技行业ETF跌0.89%,全球科技股指数ETF跌0.86%,半导体ETF仅跌0.39%,表现相对抗跌。
新云社 报道, 纳斯达克金龙中国指数初步收跌1.9%。热门中概股中,京东初步收跌7.7%,腾讯跌4.4%,阿里跌4.4%。相关ETF方面,KWEB跌2.1%,CQQQ跌1.5%。
新云社 报道, 美股费城半导体指数初步收跌1.1%,英伟达跌0.7%,存储芯片指数跌1.4%,半导体设备指数跌1.3%。标普500指数跌1.1%,金融板块跌约2%,科技板块跌1.1%。纳斯达克100指数跌0.8%,财捷跌7%,Strategy跌6.2%,Workday跌5.7%;AI软件先驱指数跌4.4%,Salesforce、ServiceNow、C3.ai领跌。
新云社 报道, 美国国会可能推迟敲定大多数联邦机构的支出安排,因民主党正寻求一项更短期的权宜拨款措施,直至明年1月掌控两院多数席位。参议院拨款委员会主席苏珊·柯林斯过去一周公布了12项拨款法案,本可成为与众议院谈判的基础,但民主党接管相关委员会后很可能搁置这些提案并从头开始。
新云社 消息, 南非贸易、工业和竞争部副部长总干事克索莱尔瓦·姆伦比-彼得周二向议员表示,若欧盟对混合动力汽车进口实施保障措施,南非将寻求豁免或国别配额。该部正在评估南非能否依据世贸组织规则获得豁免,并将向欧盟委员会提交正式意见。她表示,限制措施将给南非汽车业带来风险,约360亿兰特(约合20亿美元)的出口可能受到影响,因为当地制造商正从内燃机向新能源汽车转型。
新云社 报道, 巴克莱银行分析师团队周二发布研报预计,2027年美国市政债发行量将在5800亿至6000亿美元之间,到2027年底将推动市场规模逼近5万亿美元。这一预测较今年年底预计的6000亿美元或更高水平略有放缓,但今年将是连续第三年创下发行量纪录。高收益率环境可能限制2027年的再融资发行,不过利率可能在下半年回落;持续的基础设施需求以及本月早些时候选民批准的债券提案规模处于近年高位,有望支撑新资金发行。
新云社 报道, 周二纽约尾盘,美国10年期基准国债收益率下跌3.24个基点,报5.0987%,日内一度在零售销售数据发布后呈现V形反转,随后在科技股抛售期间迎来避险买盘。两年期美债收益率跌4.23个基点至4.7870%,30年期美债收益率跌1.83个基点至5.4569%。02/10年期美债收益率利差涨1.2个基点,报+30.951个基点。