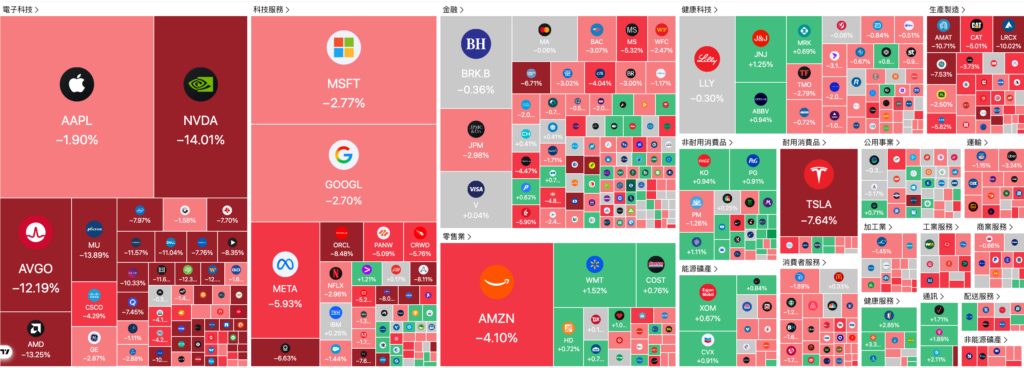
新云社 報道: エヌビディアの時間外取引での上昇率は5%に拡大し、アジア太平洋地域の取引序盤でナスダック100先物を1.9%押し上げた。テクノロジー株では、ルメンタムが7.5%上昇、サンディスクが6.7%高、マイクロンとSKハイニックスのADRがそれぞれ5.5%上昇、ASMLのADRが4.4%上昇、インテルが3.1%上昇した。グーグルのA株、アリババ、スペースXは最大1.7%上昇した。
新云社 報道: 水曜日のアジア太平洋時間の取引序盤で、ナスダック100先物は1.4%超上昇し、S&P 500先物は0.8%超上昇した。米国の時間外取引では、Nvidiaが4.4%上昇、Lumentumが6.2%上昇、SanDiskが5.6%上昇、SK Hynix ADRが4.7%上昇、Micronが4.5%上昇、ASML ADRが3.7%上昇、Intelが2.1%上昇、Alibabaが1.3%上昇、SpaceXが0.7%小幅上昇した一方、Appleは0.2%超下落した。
新云社 報道: 最新の市場データによると、ナスダック100 ETFは火曜日の時間外取引で1.3%上昇した。この動きは、通常の取引時間外におけるテクノロジー中心の指数に対する投資家の関心が続いていることを反映している。
新云社 情報: 日本は北京時間07:50に10月の貿易統計と商品収支を発表し、続いて15:00に英国の10月消費者物価指数(CPI)、18:00にユーロ圏の10月CPI確報値を公表する。ECBのラガルド総裁は22:25にニューヨークで講演し、Nvidiaの暫定CEOは翌日01:00に全社員会議を開催する。FRBは03:00に10月下旬のFOMC会合の議事要旨を公表し、ウィリアムズ氏やバー氏ら当局者の発言も予定されている。
新云社 報道: 11月17日火曜日のニューヨーク取引終盤、S&P500先物は0.96%安で取引を終え、ダウ先物は1.65%下落し、ナスダック100先物は0.57%下落した。ラッセル2000先物は1.37%下落した。
新云社 報道: MSCI新興国株指数は1.4%下落した一方、新興国通貨指数は約0.1%上昇した。この乖離は、新興国市場における株式と為替のパフォーマンスの分岐を反映している。
新云社 報道: 11月17日火曜日のニューヨーク後半取引で、金の現物価格は0.15%下落し1オンス3,850.96ドルとなった。銀の現物価格は0.84%上昇し1オンス47.4147ドルとなった。COMEX銅先物は0.13%下落し1ポンド6.0945ドルとなった。
新云社 報道: 米国石油協会(API)のデータによると、先週の米国API原油在庫は527.8万バレル増加し、前週の896.8万バレル増加に続いた。クッシングの原油在庫は510万バレル増加の後、169.1万バレル減少した。ガソリン在庫は512.2万バレル増加し、前回の270万バレル増から拡大した。一方、留出油在庫は35.1万バレル増加し、前回の800万バレル取り崩しから反転した。
新云社 情報: 米国石油協会(API)は北京時間05:30に業界版の週間原油在庫報告を発表する。API非会員は早ければ04:32頃にデータ詳細を閲覧できる。この報告は、政府公式データを前にした市場参加者にとって重要な指標となる。
新云社 報道: ダウ・ジョーンズETFは火曜日(11月17日)に1.62%下落して取引を終え、米国の主要資産クラスETFの中で最大の下落率となった。ラッセル2000 ETFは1.43%下落、S&P 500 ETFは1.01%下落した。不動産および新興国市場ETFも下落する一方、CBOEボラティリティ・インデックス・ロングETFは7.68%急騰し、ブレント原油ファンドは0.51%上昇した。
新云社 報道: S&P 500の全11セクターがこの取引で下落して引け、金融セクターが1.87%安で下落を主導した。セクター別のパフォーマンスデータによると、通信は1.3%安、情報技術は0.77%安、エネルギーは0.53%安となった。
新云社 報道: 11月17日火曜日、米国のセクターETFは軒並み下落し、グローバル航空ETFは2.31%下落した。ネットワーキング指数ETFは1.96%安、金融ETFは1.89%安、地方銀行ETFは1.86%安、銀行ETFは1.79%安となった。テクノロジーセクターETFは0.89%安、グローバルテック指数ETFは0.86%安となる一方、半導体ETFはわずか0.39%安にとどまり、他のETFをアウトパフォームした。
新云社 報道: ナスダック・ゴールデン・ドラゴン中国指数は予備取引で1.9%下落して取引を終えた。人気の中国ADRのうち、JD.comは7.7%下落し、テンセントとアリババはそれぞれ4.4%下落した。KWEB ETFは2.1%下落し、CQQQ ETFは1.5%下落した。
新云社 報道: フィラデルフィア半導体指数は1.1%下落して取引を終え、エヌビディアは予備取引で0.7%下落した。メモリーチップ指数は1.4%下落、半導体装置指数は1.3%下落した。S&P 500は1.1%下落し、ナスダック100は0.8%下落した。AIソフトウェア関連銘柄が下落を主導し、セールスフォース、サービストゥナウ、C3.aiがAIソフトウェア・パイオニア指数を4.4%押し下げた。
新云社 報道: 米議会の交渉担当者らは、民主党が1月に両院の支配権を握るまで短期のつなぎ予算を求めているため、大部分の、あるいはすべての連邦機関の歳出取り決めの最終確定を延期する可能性があると、交渉に詳しい上院補佐官2人が述べた。上院歳出委員会委員長のスーザン・コリンズ上院議員(メイン州選出、共和党)は過去1週間に12本の歳出法案を公表し、下院交渉の基礎となり得たが、民主党は関連委員会を掌握した後、これらの提案を脇に置き、一からやり直す可能性が高い。
新云社 情報: 南アフリカは、欧州連合(EU)がハイブリッド車の輸入にセーフガード措置を課した場合、除外措置または国別割当枠を求める方針だと、貿易当局者のXolelwa Mlumbi-Peter氏が火曜日に議員団に述べた。貿易産業競争省は、南アフリカがWTOの除外措置の対象となる資格があるかを評価しており、欧州委員会に正式な意見を提出する予定だ。同氏は、国内メーカーが内燃機関から新エネルギー車へ移行する中で、この規制により約360億ランド(20億ドル)相当の輸出が危険にさらされると述べた。
新云社 報道: バークレイズは、2027年の米国地方債の発行額が5,800億〜6,000億ドルに達し、その年末までに市場規模が5兆ドル近くに迫ると予想している。Mikhail Foux氏率いるアナリストらが火曜日のリサーチノートで述べた。この予測は、2026年に見込まれる6,000億ドル以上(3年連続の年間記録となる見通し)からの若干の減速を示す。高い利回りが2027年の借換債発行を抑制する可能性がある一方、インフラ需要と最近承認された債券措置が新規資金供給を支える。
新云社 報道: 火曜日のニューヨーク取引で、10年米国債利回りは3.24ベーシスポイント低下し5.0987%となった。小売売上高データの発表後に一時上昇に転じたものの、その後反落した。2年債利回りは4.23ベーシスポイント低下して4.7870%、30年債利回りは1.83ベーシスポイント低下して5.4569%となった。2年債と10年債の利回り差(2s10sスプレッド)は1.2ベーシスポイント拡大し、+30.951ベーシスポイントとなった。
新云社 報道: ユーロは11月17日火曜日のニューヨーク取引終盤に0.09%上昇して1.1007ドルとなった。一時1.0968ドルまで下落し、2025年4月10日の安値1.0943ドルに接近した。ICEドル指数は0.04%下落して103.506となり、米小売売上高データ発表直後に付けたセッション高値103.780から後退した。ドルは円に対して0.07%下落し159.35となった。
新云社 報道: アポロCEOのローワン氏は、AIインフラ融資は「米国だけの話ではない」と述べ、記録的なAI支出は2027年まで続き、K字型経済は存在しないと付け加えた。ローワン氏はまた、テキサス州オースティンが同社の第二本社であると述べた。発言は日付の特定なしで行われた。