新云社 보도: 블랙록은 모델 포트폴리오의 주식 비중확대를 1%에서 3%로 높였고, 모건스탠리는 투자자들에게 글로벌 주식 배분을 최대 비중확대 수준으로 늘리라고 조언했다. 모건스탠리는 S&P 500(SPX)이 2027년 말까지 8,700에 도달할 것으로 예상하며, 이는 지난 금요일 종가보다 약 15% 높은 수준이다. 두 회사는 AI 밸류에이션, 인플레이션, 금리를 둘러싼 불확실성에도 불구하고 견조한 기업 실적과 경제 성장, 그리고 최근의 조정이 리스크 익스포저를 늘릴 근거가 된다고 밝혔다.
新云社 소식: 도널드 트럼프 미국 대통령은 아시아 순방 중 주요 회의가 주로 경제 문제에 초점을 맞출 것이라고 밝히고, 블라디미르 푸틴 러시아 대통령과 만날 것이라고 말했다. 트럼프 대통령은 11월 16일 이같이 발언했다. 푸틴과의 회동 의제나 시기에 관한 추가 세부 사항은 제시되지 않았다.
新云社 보도: 블랙록은 올해 마지막 모델 포트폴리오 리밸런싱에서 주식 비중확대를 1%에서 3%로 높였다. 이는 3,000억 달러 이상의 자산을 대상으로 하며, 견조한 성장과 이익에 대한 기대를 바탕으로 미국 및 해외 대형주를 추가했다. 회사는 AI 투자에 대한 신뢰를 유지하면서 집중 리스크를 줄이기 위해 소수 종목에 집중된 노출을 분산했다. 또한 장기 국채를 추가하고 신용 노출을 선별적으로 복원함으로써 여러 ETF에 걸쳐 수십억 달러 규모의 자금 유입을 이끌어냈다.
新云社 보도: 브렌트유(XBRUSD)가 배럴당 96달러로 떨어졌으며, 최근 호가는 95.99달러로 전 거래 세션 종가 대비 2.6% 하락했다고 Gate 데이터가 밝혔다. 이번 움직임은 해당 세션 동안 벤치마크 원유 가격이 하락했음을 보여준다.
新云社 보도: Gate 데이터에 따르면 영국 FTSE 100 지수는 10,950포인트를 넘어 10,950.43에 거래되며 전 거래일 종가 대비 0.3% 상승했다. 이번 움직임은 우량주 벤치마크의 상승세를 이어갔다.
新云社 소식: HPC는 10월 19일 발표된 CFTC의 두 가지 이벤트 계약 규칙을 지지하는 의견서를 제출했다. 이 규칙은 연방 규제 파생상품과 주 또는 부족이 규제하는 도박을 구분한다. HPC는 지정 계약 시장의 이벤트 계약이 중앙 호가창에서 거래되고 거래소 수수료를 기반으로 하며 등록 청산소에서 청산되는 점에서 북메이커가 설정한 도박 상품과 다르다고 밝혔다. 또한 주가 기초 자산에 따라 파생상품을 도박으로 분류하도록 허용하면 농업, 에너지, 금리 및 통화 파생상품이 주 도박법에 노출되어 연방의 통합 감독이 약화될 수 있다고 경고했다.
新云社 소식: 파라과이 국영 전력회사 ANDE는 2027년 12월 31일부로 비트코인 채굴업체와의 특별 전력 계약을 전부 종료할 예정이며, 당국은 이 기한이 협상 불가라고 밝혔다. 채굴업체들은 이타이푸 수력발전의 잉여 전력을 MWh당 고정 44달러에 구매하고 있으며, 이는 연간 약 3억 5,000만 달러를 공공 재정에 기여한다. 계약 용량은 약 944MW에 달한다. 국내 전력 수요는 연간 약 8%씩 증가하고 있으며, AI 데이터센터들도 같은 저렴한 전력을 두고 경쟁하고 있다.
新云社 보도: Bitmine 의장 톰 리는 투자자들이 고인플레이션의 지속 위험을 과대평가하고 있을 수 있으며, 인플레이션이 하락하면 미국 주식시장의 대규모 랠리가 나타날 수 있다고 말했다. 그는 인플레이션 압력을 크게 악화시키려면 유가가 배럴당 100달러에서 200달러에 근접해야 한다고 밝혔다. 골드만삭스는 일시적 요인의 소멸로 향후 6개월 동안 인플레이션이 약 1퍼센트포인트 낮아지고, 연말 수정으로 약 0.4포인트가 추가로 하향 조정될 수 있다고 전망했다.
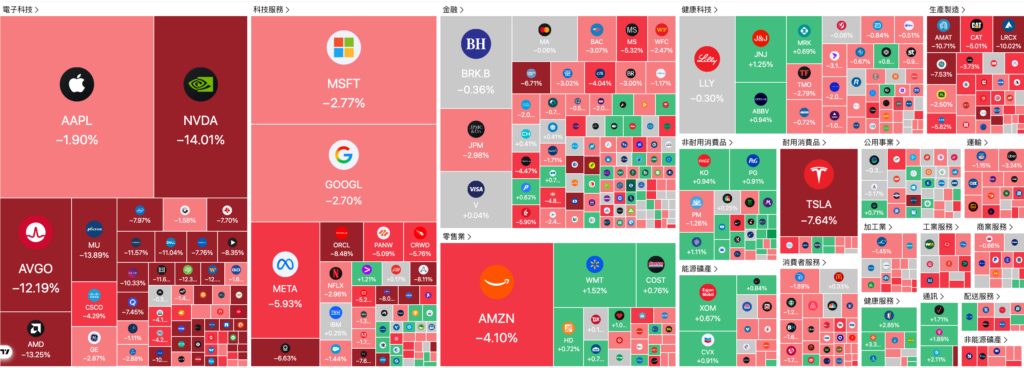
新云社 보도: 미국 반도체주가 프리마켓 거래에서 광범위하게 하락했다. 엔비디아는 4.01% 하락했고, TSMC는 5.27%, 브로드컴은 4.03% 떨어졌다. 마이크론은 5.81%, SK하이닉스는 6.12%, AMD는 5.39%, 인텔은 5.41%, ASML은 3.57%, 샌디스크는 6.93%, 퀄컴은 2.29% 하락했으며, 필라델피아 반도체지수는 보합세를 보였다. 3배 레버리지 SOXL ETF는 13.34% 하락했다.
新云社 보도: Nvidia 주가는 프리마켓 거래에서 3% 이상 하락했으며, UBS, 미즈호은행, HSBC 등 기관들이 이 반도체 기업의 목표주가를 하향 조정했다. 프리마켓 하락은 미국 시장 개장 전 주식 시장 데이터에서 보도되었다.
新云社 소식: 블랙스톤 리얼 에스테이트 인컴 트러스트가 아마존 데이터센터를 50억 달러에 인수하기로 합의했다고 양사가 11월 16일 밝혔다. 이번 거래는 아마존(AMZN.O)과 연계된 하이퍼스케일 데이터센터를 대상으로 한 대형 부동산 거래다. 시설의 위치와 용량 등 추가 조건은 즉시 공개되지 않았다.
新云社 보도: 반도체 리서치 기업 SemiAnalysis가 최신 모델 업데이트에서 2028년 글로벌 AI 가속기 설비투자(Capex) 전망치를 28% 하향 조정했다. 2029년과 2030년 전망치는 각각 41%와 40% 낮아졌다. 2030년 설비투자 전망치는 1조 5,310억 달러에서 9,230억 달러로 6,080억 달러 감소했으며, 2026~2030년 가속기 로직 실리콘 누적 출하 면적은 17% 삭감됐다.
新云社 보도: 골드만삭스는 11월 16일 미국 10년물 국채 수익률이 2027년 말까지 4.6%에 도달할 것으로 예상한다고 발표했다. 이 전망은 향후 3년간 장기 차입 벤치마크가 더 높은 수준에 이를 것임을 시사한다.
新云社 보도: 모건 스탠리는 2027년 브렌트유 가격 전망치를 배럴당 86달러에서 86.30달러로 상향하고, 2026년 브렌트유 전망치도 94달러에서 96.70달러로 높였다. 또한 2026년 4분기 WTI 전망치는 배럴당 95달러에서 92달러로 하향 조정한 반면, 2027년 1분기 WTI 전망치는 90달러에서 93달러로 상향했다.
新云社 보도: 10x Research는 비트코인의 주말 매도세가 손절매 사냥의 특징을 보였으며, 8월 상승장의 출발점 부근에서 마지막 손절매 물량이 발동될 때까지 가격이 서서히 하락했다고 밝혔다. 이 회사는 8월 이후 설정된 롱 포지션의 손절매가 거의 모두 청산되었으며, 62,000~63,000달러가 지지선이자 2026년을 향한 바닥 기반을 형성했다고 말했다. 시장 폭, 심리, 모멘텀은 수년래 최저 수준이고 대형 보유자들은 계속 매도하고 있지만, 단기 반등 가능성은 높아졌다.
新云社 보도: QCP캐피털에 따르면 엔비디아 주가는 지난주 12.8% 하락하며 단일 주간 기준 사상 최대 낙폭을 기록했고, 금요일 162.85달러에 마감하며 2025년 7월 이후 처음으로 시가총액 4조 달러 아래로 내려갔다. 비트코인은 일요일 약 6만2000달러까지 떨어진 뒤 6만4910달러로 반등했지만 주간 기준으로는 여전히 14.2% 하락했다. 한편 주말 동안 암호화폐 거래소 전반에서 20억2000만 달러가 청산됐으며, 이 중 16억8000만 달러가 롱 포지션이었다.
新云社 보도: 중국국가철로집단에 따르면 중국 철도는 1월부터 10월까지 고정자산 투자 6773억 위안(934억 달러)을 완료했으며, 전년 동기 대비 0.9% 증가했다. 이 회사는 건설이 효율적으로 추진되었고 투자가 높은 수준을 유지하여 국내 수요와 안정적 성장을 뒷받침하고 있다고 밝혔다.
新云社 보도: GSR 공동창업자 리치 로젠블럼은 비트코인이 200일 이동평균선을 밑돌면서 레버리지 롱 포지션의 청산이 촉발되고 더 많은 트레이더들이 숏 포지션으로 몰린 뒤 기술적 바닥에 접근하고 있을 수 있다고 말했다. 가격은 지난 1년 동안 여러 차례 현재 수준 부근에서 지지를 받아온 장기 추세 채널의 하단에 가까워지고 있다. 미국 현물 비트코인 ETF는 10월 30일부터 11월 13일까지 약 30억 달러의 순유출을 기록했다.
新云社 보도: 비트코인은 주말 사이 6만2천 달러를 향해 하락하며 7월 이후 최저 수준을 기록했다. 완만한 하락세가 대규모 청산과 함께 가속화됐다. 10년물 미국 국채 금리는 5%를 넘어 상승했고, 달러 강세는 연준 긴축 기대를 심화시켰다. 분석가들은 단기 방향성이 기관 수요가 안정되는지, 그리고 거시 환경이 위험 선호 회복을 허용하는지에 달려 있다고 말했다. 반등은 취약할 가능성이 크고 변동성은 높은 수준을 유지할 전망이다.
新云社 보도: 모건스탠리는 고객 보고서에서 글로벌 주식을 ‘최대 비중 확대(Max Overweight)’로 평가하며, AI 설비투자 사이클이 2027년까지 기업 이익 성장을 뒷받침할 수 있다고 밝혔다. 이 은행은 현금 비중을 줄이고 원자재 및 채권 익스포저를 축소할 것을 권고한 반면, 유럽과 일본 주식은 비중 확대로 상향 조정했다. MSCI ACWI 구성 종목은 선행 이익의 약 15배에 거래되고 있으며, 이는 2023년 이후 최저 수준이다. 모건스탠리는 2027년 13%, 2028년 8%의 글로벌 이익 성장을 전망한다.