新云社 보도: 목요일 호주 광산주는 금과 구리 가격의 야간 하락을 따라 하락했다. 시드니 상장 BHP는 최대 4.4% 하락했고, 리오 틴토는 3.3% 하락, 샌드파이어는 6.6% 하락, 노던 스타는 4.7% 하락했다. 이러한 움직임은 상품 가격 후퇴에 따른 업종 전반의 광범위한 약세를 반영한다.
新云社 보도: 루미스 세일스 앤드 컴퍼니의 포트폴리오 매니저 에릭 윌리엄스는 미국 5년물 국채 금리가 다시 5%를 넘어설 경우 매수하겠다고 밝히며, 듀레이션을 늘리기 전에 수익률 곡선의 중간 구간이 그 수준에 도달하는 것을 확인할 필요가 있다고 덧붙였다. 윌리엄스는 현재 자신의 포지션이 중립에 가깝다고 말했으며, 연준의 금리 인상에 대한 시장 프라이싱이 매우 극단적으로 변할 경우 단기 구간에서 듀레이션을 추가하는 것을 고려할 수 있지만 아직 그런 상황은 보이지 않는다고 밝혔다.
新云社 보도: 목요일 아시아태평양 시간대 초반 거래에서 나스닥 선물은 0.4% 상승했고, S&P 500 선물과 다우 선물은 각각 약 0.2% 올랐다. 시간외 거래에서 알파벳 클래스A 주가는 0.8% 이상 상승했고, 인텔과 ASML ADR은 0.4% 넘게 올랐으며, 알리바바는 0.3% 이상 상승했다. 반면 루멘텀, CoreWeave, Nebius Group, SanDisk는 최대 0.3% 하락했다.
新云社 보도: 중국 돼지 선물은 11월 초 반등세를 보이며 주력 2701 계약이 일시적으로 톤당 1만 위안을 웃돌았으나, 상승 모멘텀이 약화되면서 다시 9,500위안 아래로 떨어졌다. 업계 관계자들은 이번 반등이 과매도 후 회복, 계절적 수요 기대, 심리 개선에 따른 것이라고 설명하면서도, 강한 도축 압력과 높은 냉동제품 재고, 약한 최종 소비로 시장이 바닥 다지기 국면에 머물러 있으며 추세 반전에는 여전히 생산능력 감축이 필요하다고 말한다.
新云社 보도: 중국 상장사들의 자사주 매입 발표 물결로 상위 10대 주주 명단이 갱신되어 공개되었으며, 시장 전반의 조정에도 불구하고 3분기 이후 저명한 뮤추얼펀드와 대형 개인 투자자들이 보유 지분을 늘린 것으로 나타났다. 특히 반도체 검사 체인 관련 종목이 선호되었고, 일부 종목의 유동주식 상위 10대 주주 명단은 전부 기관이 차지했다. 시장의博弈(치열한 수싸움)은 여전히 뚜렷하며, 변동성 속에서 기관의 매매 방향이 종종 크게 엇갈린다.
新云社 보도: 최신 뱅크오브아메리카 설문조사에서 기술주 비중을 확대한 펀드매니저의 순비율이 12%로 떨어졌다. 이는 10월의 37%에서 하락한 수치다. 설문조사 균형은 여전히 플러스를 유지해 비중축소보다 비중확대 매니저가 더 많음을 보여준다. 이 같은 급격한 하락은 기술주에 대한 강세 포지션이 크게 줄었음을 시사한다.
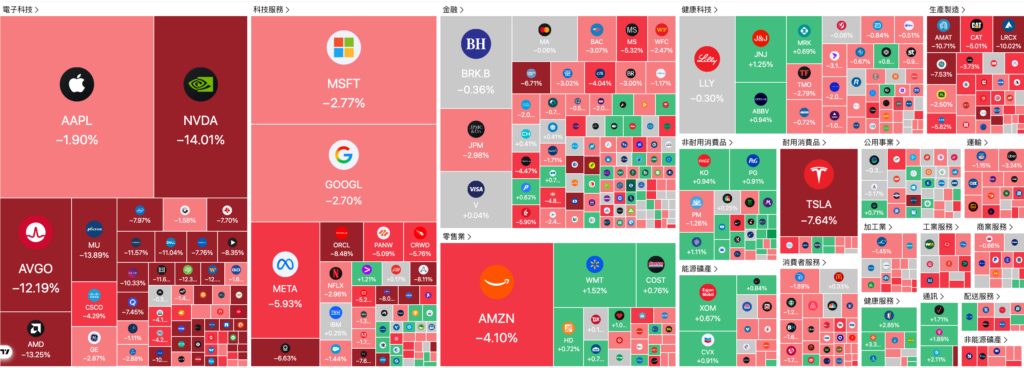
新云社 보도: 11월 18일 수요일 뉴욕 거래 마감 시점에 다우 선물은 1.13% 하락한 반면 나스닥100 선물은 0.35% 상승했다. S&P500 선물은 0.26% 하락했고 러셀2000 선물은 0.55% 상승했다.
新云社 보도: 수요일 뉴욕 후장 거래에서 현물 금은 온스당 3,724.23달러로 3.26% 하락하며 아시아 시간대에 시작된 하락세를 이어갔고, 9월 22일 장중 저점인 3,683.79달러에 근접했다. 현물 은은 4.93% 하락해 온스당 45.0723달러, COMEX 구리는 5.27% 하락해 파운드당 5.7585달러를 기록했으며, 필라델피아 금은 지수는 5.78% 하락한 채 마감했다.
新云社 보도: 설문에 참여한 경제학자 중 86%가 일본은행이 12월에 정책금리를 1.5%로 인상할 것으로 예상하며, 2027년 3월 말까지 정책금리가 1.75%로 상승할 것으로 전망된다. 설문 결과는 일본은행이 향후 2년간 긴축 정책을 이어갈 것이라는 거의 합의된 견해를 보여준다.
新云社 보도: 무디스는 미국이 독립적인 연방준비제도(Fed)가 주도하는 매우 효과적인 통화정책의 오랜 역사를 계속 이어갈 것으로 예상한다고 밝혔다. 이 신용평가사의 논평은 미래 전망적 평가로서 발표되었으며, 연준의 운영상 독립성에 초점을 맞추고 있다. 이 성명에는 특정 정책 조치, 시기 또는 데이터 포인트가 첨부되지 않았다.
新云社 보도: 최신 지수 수치에 따르면 MSCI 신흥국 주가지수는 0.2% 하락했고, 개발도상국 외환지수는 0.1% 하락했다. 이러한 움직임은 신흥국 주식과 통화 전반에 걸친 완만한 약세를 반영한다.
新云社 보도: 뉴질랜드의 10월 무역 적자는 27억 7,200만 뉴질랜드달러로 확대됐다. 전월 수정치 적자는 19억 7,100만 뉴질랜드달러였다. 10월 적자는 해당 국가의 최신 월간 상품 무역수지 수치다.
新云社 소식: 미국 연방준비제도(Fed) 미니애폴리스 연방준비은행 닐 캐시카리 총재는 인공지능(AI)이 고령화 경제에 거대한 기회를 의미한다고 말했다. 구체적인 설명 없이 나온 이 발언은 AI를 인구 구조적 부담에 대한 잠재적 해답으로 자리매김한다. 캐시카리 총재는 이 발언에서 통화정책이나 금리에는 언급하지 않았다.
新云社 보도: 금 ETF는 11월 18일 수요일 3.2% 하락하며 미국 자산군 ETF 가운데 가장 큰 낙폭을 기록했다. 한편 CBOE 변동성지수 롱 ETF는 3.79% 하락했고 브렌트유 펀드는 1.59% 떨어졌다. 다우 ETF는 1.1% 하락했으며 S&P 500 ETF는 최대 0.67% 하락했다. 상승 종목으로는 20년 초과 미 국채 ETF가 0.84% 올랐고 러셀 2000 ETF는 0.4% 상승했다.
新云社 보도: 미국 미니애폴리스 연방준비은행 닐 카슈카리 총재는 금리가 투자 수준에 확실히 영향을 미친다고 말하며, 강한 수요와 견조한 노동 시장이 다소 놀라웠다고 지적했습니다. 그는 높은 인플레이션이 일련의 공급 충격에서 비롯되었으며 연준이 인플레이션 목표를 명백히 달성하지 못하고 있으므로 인플레이션 기대가 고정되어 있도록 보장해야 한다고 말했습니다. 그는 경제의 회복력이 인공지능을 넘어 확장된다고 덧붙였으며, 대규모 AI 투자가 집중 리스크를 만들어내고 있으며 AI가 미국 성장의 주요 원동력이 되어 왔다고 말했습니다.
新云社 보도: 미국 국채의 최대 해외 보유국인 중국, 일본, 영국 3국이 모두 9월에 보유액을 줄인 것으로 미국 재무부 데이터에서 나타났다. 중국의 보유액은 268억 달러 감소한 5,639억 달러, 일본은 52억 달러 감소한 1조 631억 달러, 영국은 87억 달러 감소한 9,945억 달러로 집계됐다.
新云社 보도: 11월 18일 수요일, 미국 섹터 ETF 대부분이 하락했으며, Energy Select Sector SPDR Fund는 3.27% 하락하고 Health Care Select Sector SPDR Fund는 2.2% 하락한 반면, Semiconductor ETF는 0.12% 하락했다. Consumer Discretionary Select Sector SPDR Fund는 1.79% 상승했고, 글로벌 항공사 및 네트워킹 ETF는 최소 1.16% 상승했다. S&P 500 섹터 중에서는 에너지가 3.51% 하락, 헬스케어가 2.18% 하락, 경기소비재가 2.24% 상승했다.
新云社 보도: 미국의 9월 국제 순자본 유입은 총 2,610억 달러로, 이전 달 수정치 1,998억 달러에서 증가했다. 이 수치는 미국 장기 증권에 대한 외국인 순매수에 기타 자본 흐름을 더한 것을 포함한다. 전월 대비 증가는 9월에 미국 자산에 대한 해외 수요가 강화되었음을 시사한다.
新云社 보도: 캐나다 증시는 이날 2.1% 하락 마감하며 2020년 11월 이후 가장 가파른 일일 하락을 기록했다. 이번 하락은 캐나다 주식 시장 전반에 걸친 광범위한 매도세를 반영한다. 업종별 실적이나 개별 종목 동향에 대한 추가 세부 정보는 제공되지 않았다.
新云社 보도: 나스닥 골든 드래곤 중국 지수는 예비 거래에서 1.3% 하락 마감했으며, 주요 중국 ADR이 하락을 주도했다. 텐센트 ADR은 3.6% 하락, 바이두는 2.7% 하락, 알리바바는 2.4% 하락, 샤오미 ADR은 1% 하락한 반면, 레노버 ADR은 4.2% 상승, 신둥팡은 1.3% 상승했다. ETF 가운데 KWEB은 1.5% 하락했고 CQQQ는 0.1% 소폭 상승했다.